
Créditos UVA: hipotecados cuestionan el plan implementado y harán una marcha
La Nación estableció un nuevo mecanismo que genera rechazo.
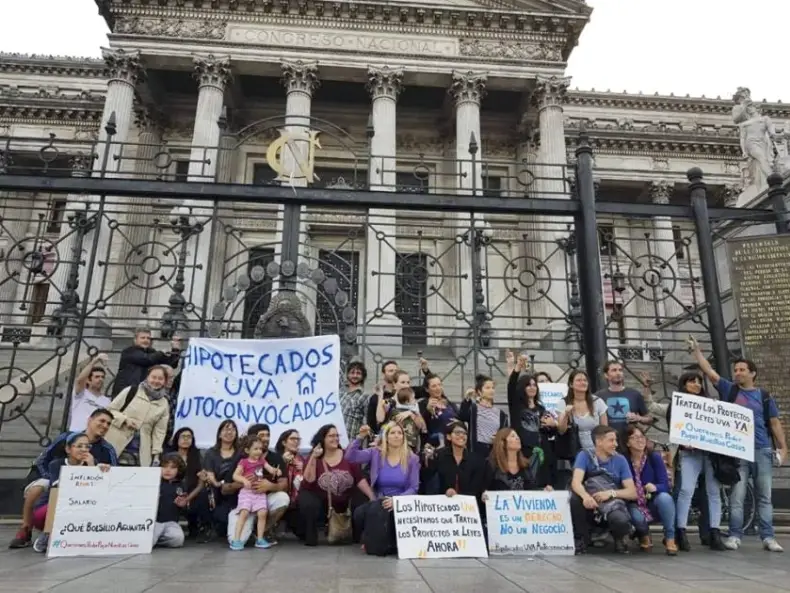
El Banco Central de la República Argentina informó que en la actualidad hay un total de 105 mil deudores hipotecarios UVA, de los cuales 95 mil corresponden a préstamos de hasta 120 mil para vivienda única.
La precisión de la entidad monetaria fue dada a conocer junto con el anuncio de facilidades para amortiguar el aumento en las cuotas de los créditos hipotecarios UVA.
El colectivo de Hipotecarios UVA Autoconvocados expresó ayer su “decepción”con el presidente Alberto Fernández porque las medidas anunciadas para los créditos “no cambian absolutamente nada en la bomba de tiempo” y ratificó la manifestación para este jueves. Bajo la consigna “Vivienda sí, negocio no”, la agrupación protestará hoy desde las 17 en la puerta del Banco Central.
Y en distintas ciudades del interior también habría movilización de deudores. Los beneficiarios de créditos hipotecarios UVA quieren que se trate de un índice previsible y que no dependa de distintas variables, como inflación o salarios. Y piden que se impulse una ley que otorgue certidumbre.
“No hay solución de fondo para los créditos UVA. El sistema nos toca”, reza un comunicado de ese organismo.s
Tras el anuncio del Gobierno nacional para evitar el aumento de la cuota de créditos hipotecarios medidos en UVA, que iba a ser del 26% luego de que termine el “congelamiento” -vigente desde agosto del año pasado-, los deudores se manifestaron contra la medida y ratificaron que hoy concretarán una marcha al Banco Central porque no aporta “una solución real y concreta”.
En pocas palabras, consideran que el presidente Alberto Fernández, quien calificaba como un “drama” la situación de los deudores de los créditos UVA implementados durante el gobierno de Mauricio Macri, “incumplió una de sus promesas de campaña, ya que no les brindó una solución definitiva”. Además, destacan que el nuevo plan sólo beneficia a los bancos y que ellos seguirán “sobreendeudados”.
Según la propuesta del Gobierno para dar fin al congelamiento de la cuota y evitar un salto abrupto de ellas, el incremento se dividirá durante el año y los bancos aportarán $1.411 millones de pesos durante el plazo de vigencia del plan.
“Mantener el sistema UVA es cuidar a los bancos. ¿Dónde está el esfuerzo compartido?”, se preguntaron desde el colectivo Hipotecados UVA, quienes luego remarcaron que “festejan los bancos: ponen su esfuerzo de $1.400 millones y, a cambio, el sistema UVA no se toca”.
El nuevo mecanismo de compensación también establece que, en ningún caso, la cuota supere el 35% de los ingresos familiares, lo que fue acordado por el Banco Central y el Ministerio de Desarrollo Territorial y Hábitat.
El objetivo del esquema, según especifica la entidad monetaria, es “amortiguar el incremento” que deberán enfrentar el próximo mes los deudores hipotecarios UVA, ya que la finalización del congelamiento establecido a partir de agosto del 2019 habría implicado un aumento de 26 por ciento en las cuotas.
La entidad a cargo de Miguel Pesce dijo que si se considera un crédito con una cuota congelada de $12.000, el incremento previsto implicaría un salto hasta los $15.100 para febrero de 2020 porque la cotización de la UVA se siguió actualizando (por ejemplo, el 31 de julio de 2019 estaba a $39,20 y ayer a $48,88). En el marco del mecanismo de convergencia, la cuota se incrementará a $12.600 (+ 5%).
PROYECTO DE LEY EN SUSPENSO
En la Cámara de Diputados del Congreso Nacional, la oposición firmó varios dictámenes para asistir a los deudores pero no avanzaron porque, en su momento, los diputados de Cambiemos consideraron que no era válido. Si bien no existe en tratamiento del Congreso un proyecto que reemplace el índice indexado por uno que resulte previsible o fijo, hay iniciativas que proponen que la cuota UVA se actualice por inflación o salarios, siempre el que resulte menor.
También se planteó, a nivel legislativo, que los deudores puedan ampliar la cantidad de cuotas o “la vida” del préstamo en un 5%, lo que implicaría para un crédito de 25 años extenderlo en casi dos años más para no subir la cuota; esta solución también está mal vista por los hipotecados.
Aquellos que consideran que este tipo de crédito se debe mantener, señalan que la cuota tenderá a morigerarse una vez que baje la inflación y que los deudores poseen un mecanismo para pagar un monto menor extendiendo los plazos.
También hay propuestas que declaran la emergencia habitacional y buscaba proteger la capacidad de pago de los deudores, estipulaba un plazo de 365 días de suspensión de las ejecuciones hipotecarias para que el que tenga dos o tres cuotas sin pagar no entre en situación de ejecución y modifica el cálculo de las cuotas. El punto central es que se calcule el aumento sobre la base del incremento salarial en lugar de la inflación.
La razón para mantener este sistema, según los bancos, es que el nivel de mora en los créditos indexados por UVA es de 0,5% sobre un stock que, a fines de noviembre último, llegaba a unos 240 mil millones de pesos. Se trata de 705 casos.s