
Blanqueo y exención de impuestos para los grandes negocios inmobiliarios
Además de repatriar fondos recibirán una quita tributaria. El gobierno del Frente De Todos dice que incentiva la construcción.
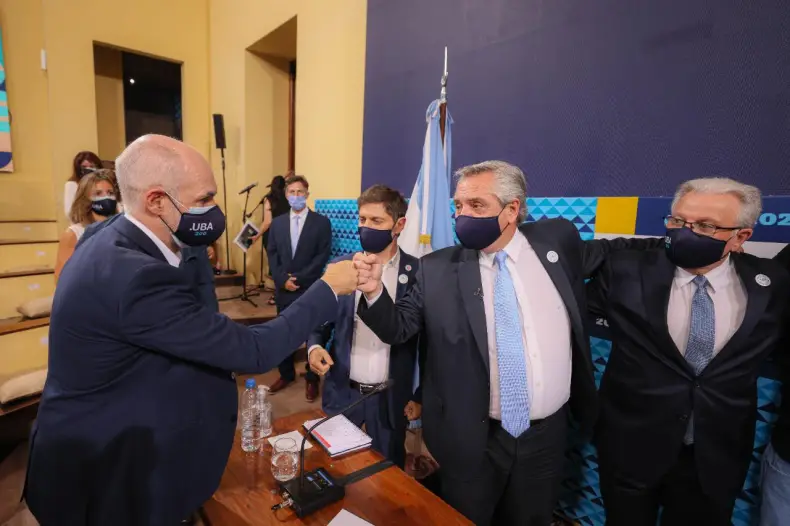
El presidente Alberto Fernández promulgó ayer la Ley 27613 que establece un régimen de incentivo a la construcción federal y acceso a la vivienda, destinado a promover el desarrollo o inversión en proyectos inmobiliarios. La promulgación se oficializó a través del Decreto 151/2021, con las firmas del jefe de Estado; Santiago Cafiero; y los ministros Martín Guzmán y Jorge Horacio Ferraresi.
Se entenderá por proyectos inmobiliarios a aquellas obras privadas nuevas que se inicien a partir de la entrada en vigencia de la presente ley (construcciones, ampliaciones, instalaciones: entre otras) y que, de acuerdo con los códigos de edificación o disposiciones semejantes, se encuentren sujetos a denuncia, autorización o aprobación por autoridad competente. Quedaron comprendidas dentro de la definición de obras privadas nuevas aquellas que a la fecha de entrada en vigencia de esta ley posean un grado de avance inferior al 50% de la finalización de la obra.
La ley da beneficios para el inversor: exime del Impuesto sobre los Bienes Personales al valor de las inversiones en proyectos de inversión realizadas hasta el 31 de diciembre de 2022, inclusive, en la Argentina desarrolladas, directamente o a través de terceros, desde el período fiscal en que se efectivice la inversión y hasta aquel en que se produzca la finalización del proyecto inmobiliario, su adjudicación o la enajenación del derecho y/o la participación originados con motivo de aquella, lo que ocurra en primer lugar, hasta un plazo máximo de dos períodos fiscales.
La exención comprende a aquellos bienes cuya tenencia, al 31 de diciembre de cada año, representa la inversión en los proyectos inmobiliarios allí mencionados, sea de manera directa o a través de terceros y siempre que se hubiera efectivizado con fondos en moneda nacional oportunamente declarados o provenientes de la realización previa de moneda extranjera oportunamente declarada.
Se estableció que podrá computarse como pago a cuenta del Impuesto sobre los Bienes Personales el equivalente al 1% del valor de las inversiones en proyectos inmobiliarios definidos. Las personas humanas, sucesiones indivisas y los sujetos establecidos en el artículo 53 de la Ley de Impuesto a las Ganancias, residentes en la Argentina, podrán declarar de manera voluntaria ante la Afip la tenencia de moneda extranjera o moneda nacional en el país y en el exterior. Esto podrá hacerse dentro de un plazo que se extenderá desde la fecha de entrada en vigencia de esta ley y hasta transcurrido el plazo de 120 días corridos desde dicha vigencia, ambas fechas inclusive.
La tenencia de moneda extranjera o de moneda nacional en el país y en el exterior, que se exteriorice en los términos de este régimen, es aquella que no hubiera sido declarada a la fecha de entrada en vigencia de esta ley.s