
"Nadie especuló pensando hacer negocio, queremos pagar lo justo"
Un damnificado por el crédito UVA en Corrientes dijo que insistirán para que se trate el proyecto en el Congreso. Planteó la problemática.
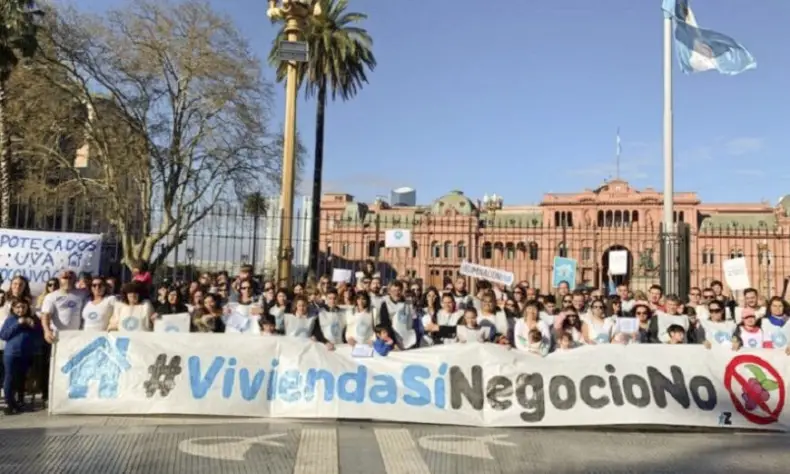
La situación de algunos de los que adquirieron los créditos hipotecarios UVA sigue siendo compleja, no solo a nivel provincial sino en todo el país. Tan así es que las familias damnificadas por las elevadas tasas de interés que ocasiona ese tipo de crédito hipotecario, aducen que al estar indexadas por la inflación las cuotas se hacen impagables.
La semana pasada el presidente electo Javier Milei hizo referencia a esa situación y al ser consultado sobre si intervendría en un rescate a los deudores, su respuesta fue categórica: "Ellos tomaron esos créditos en función de un diferencial de tasa de interés", sostuvo en relación a los deudores, y advirtió, "hubieran entonces tomado otro tipo de crédito con una tasa de interés más alta", en relación con la inflación. "Nadie les puso una pistola en la cabeza para adquirir los créditos", sentenció el presidente electo.
En este contexto, Gustavo Azula, uno de los referentes del colectivo de hipotecados UVA en la ciudad de Corrientes, planteó la preocupación de las familias correntinas que fueron acreedoras de esos créditos y a quienes hoy se les dificulta poder cumplir con las cuotas debido a las elevadas tasas de interés. Azula detalló a NORTE de Corrientes: "El Estado fue de algún modo garante de este tipo de créditos promocionándolos, funcionarios y legisladores hablando de su conveniencia. Por estas razones el Estado no puede estar ajeno a lo que pasa. Nadie nos puso una pistola en la cabeza para tomarlos, simplemente no había otras opciones", aclaró respecto a las declaraciones de Milei. "Nadie especuló pensando en hacer negocio, son nuestras casas, no es negocio. Y no queremos que nadie nos pague nada, queremos pagar lo justo y en condiciones justas. Hay la salida y es el Congreso, por más que exista la posibilidad de vetar la ley, pero el Congreso es la llave por lo menos desde mi opinión, porque en la Cámara de Senadores está un proyecto de ley que retrotrae el capital a 2019 y cambia la forma en que se actualiza junto con la cuota, aplicando la variación salarial y no la inflación. A nivel provincial lo que podemos lograr es poco, en 2020 lo que se pudo fue adherir a una ley nacional que les ponía freno a las ejecuciones por falta de pago", precisó Azula, uno de los hipotecados UVA.
Al ser consultado sobre cuál es la expectativa que tienen del nuevo gobierno, señaló: "Que se controle la inflación al menos, para que el capital y las cuotas dejen de crecer al ritmo que traían. Nosotros igual vamos a insistir en los espacios que podamos para que este proyecto que está en el Congreso se trate y se apruebe con estos cambios que consideramos favorables", remarcó a este matutino.
Asimismo, agregó: "Nosotros con este tema del UVA estamos desde 2018. Eso te lleva a ver que pasamos por la gestión de Mauricio Macri que promocionó los créditos como la mejor opción, luego Alberto Fernández que hizo campaña diciendo que los iba a solucionar y no se logró nada, salvo que los créditos nuevos se actualicen de manera distinta y más favorable a los nuevos deudores, o deudores del banco hipotecario. Nosotros no entramos ahí", explicó Azula.s
Azula: "Más allá de posturas políticas nos une la deuda"
Gustavo Azula, uno de los referentes del colectivo de hipotecados UVA en la ciudad de Corrientes, explicó a este diario que "como uno de los componentes principales del crédito hipotecario UVA es la inflación, entonces una inflación del 140% anual por supuesto que nos afectó y nos afecta, porque hace crecer la cuota y sobre todo el capital", especificó. Al respecto detalló: "Las primeras cuotas iniciales eran de $10.000 con una deuda total de $2.000.000. Sin embargo, hoy en la actualidad esa deuda es de casi $20.000.000 con una cuota de $120.000. Pero si tenemos una inflación controlada mantiene la cuota previsible", aclaró Azula.
Y afirmó que "quienes votaron al nuevo presidente Javier Milei esperan que baje y tener la previsibilidad deseada, pero quienes no lo votaron cuestionan la ausencia del Estado en este tipo de políticas, ausencia confirmada por los dichos de Milei. Aunque más allá de las posturas políticas, a todos nos une la deuda, una deuda que seguirá creciendo en su capital y en sus cuotas si no se hace nada", finalizó Azula en diálogo con este diario.
Cabe señalar que los créditos nacieron a finales de 2016, y en este sentido Milei consideró que el gobierno de ese momento "no les puso una pistola en la cabeza para que los tomen", y aseguró: "Si usted toma una decisión incorrecta, usted tiene que hacerse cargo", haciendo referencia a la falta de pago
Disposición del Banco Central
El último viernes el Banco Central suspendió la venta de dólares destinada a la adquisición de inmuebles a través de créditos hipotecarios, según lo dispuesto en la Comunicación A7895 dada a conocer por la autoridad monetaria. La medida suspende la vigencia de lo establecido en el punto 3.9 de las normas de "Exterior y cambios", en las que se especifican las condiciones en las que las entidades del sistema financiero pueden dar acceso al mercado de cambios a personas humanas residentes para la compra de moneda extranjera.
La decisión del Banco Central se da a conocer luego de que el Colegio de Escribanos de la Ciudad de Buenos Aires informara que en octubre el incremento interanual de compraventa de inmuebles por hipoteca bancaria fue del 98,3%. La norma del Bcra suspende con vigencia a partir del 24 de noviembre de 2023 "lo dispuesto en el punto 3.9. de las normas de ‘Exterior y cambios’ relativo al acceso al mercado de cambios para la compra de moneda extranjera por parte de personas humanas residentes para la aplicación simultánea a la compra de inmuebles en el país a partir de préstamos hipotecarios otorgados por entidades financieras locales".
La disposición suspendida habilitaba a los bancos a "dar acceso al mercado de cambios a las personas humanas residentes para la compra de moneda extranjera a ser aplicados simultáneamente a la compra de inmuebles en el país destinados a vivienda única, familiar y de ocupación permanente". Esa habilitación correspondía en tanto se tratase de "fondos provenientes de préstamos hipotecarios otorgados por entidades financieras locales".